
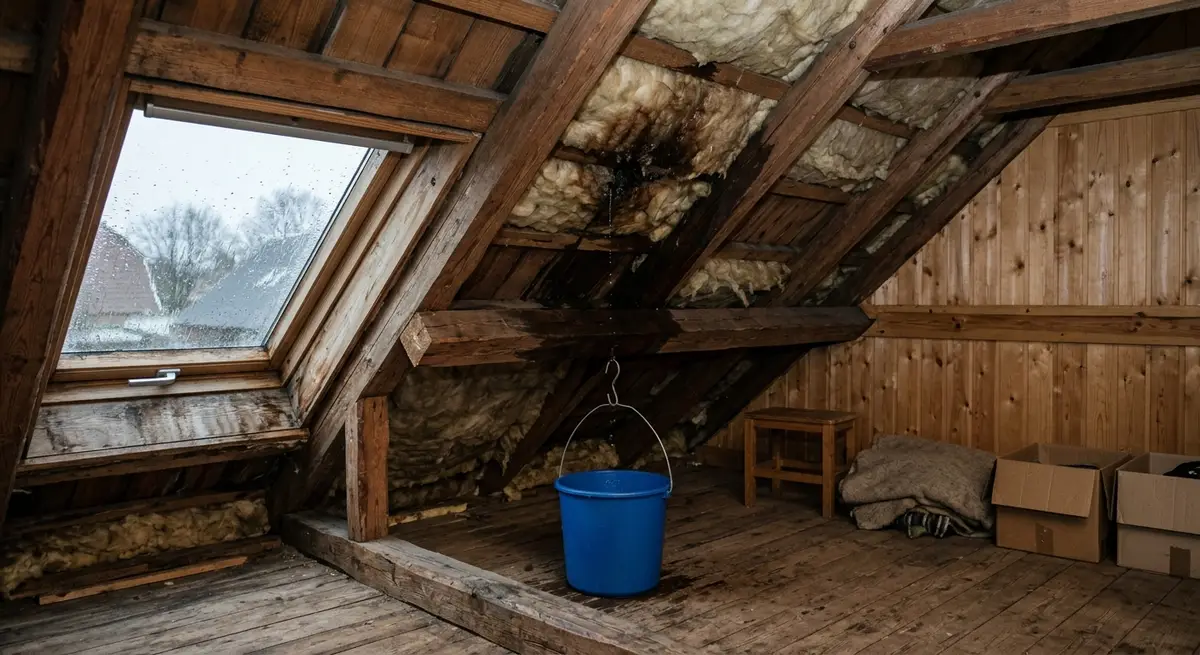
Det begynder tit med en mørk plet i loftet eller et dryp, der lyder lidt for regelmæssigt, mens efterårsregnen hamrer på taget. Et utæt tag er ikke noget, der går over af sig selv, og jo længere vandet får lov at løbe, jo større bliver skaden på isolering, lægter og lofter.
Når taget lækker, er der tre ting, der skal ske i den rigtige rækkefølge: Du skal begrænse skaden, du skal dokumentere den, og du skal have en fagmand til at udbedre den. Undervejs skal du også finde ud af, hvad forsikringen betaler, og hvad du selv skal finde penge til.
De første timer med et utæt tag: sådan begrænser du skaden
Det vigtigste i starten er at få styr på vandet indenfor. Sæt spande eller baljer under drypstederne, læg håndklæder ud, og flyt møbler, tæpper og elektronik væk fra det våde område. Hvis vandet løber tæt på lamper, stikkontakter eller en eltavle på loftet, så slå strømmen fra til den gruppe, indtil en elektriker har set på det.
Kan du komme op på loftet, så kig efter, hvor vandet kommer ind. Ofte er det ikke lige over pletten i loftet, fordi vandet løber langs spær og undertag, før det drypper ned. En plastikbalje på loftet og et stykke plastik over isoleringen kan købe dig tid.
Selve taget skal du som udgangspunkt holde dig fra. I november er tagsten og tagpap glatte af regn, alger og nattefrost, og det er ikke en reparation værd at falde ned fra en stige. En presenning over et beskadiget område er kun en mulighed, hvis det kan gøres sikkert fra et stillads eller af en, der er vant til at arbejde i højden.
Din pligt til at begrænse skaden
Husforsikringer forventer, at du gør, hvad der er rimeligt, for at skaden ikke vokser. Det betyder ikke, at du skal klatre op på taget, men at du ikke lader vandet løbe i dagevis uden at reagere. Gem kvitteringer for presenning, affugter eller andre udgifter til at begrænse skaden, for de kan indgå i sagen.
Dokumentation til forsikringen, når taget lækker
Inden du rydder op, skal du tage billeder og gerne en kort video. Forsikringsselskabet skal kunne se, hvor vandet kom ind, hvor stor skaden er, og hvordan det så ud, før du begyndte at tørre op. Det er langt nemmere at dokumentere med det samme end at forklare bagefter.
- Billeder af taget udefra, hvis du kan tage dem fra jorden, fx af løse eller knækkede tagsten, en blottet inddækning eller nedfaldne grene.
- Billeder af loft og vægge indefra med fugtpletter, drypsteder og eventuelle revner.
- Dato og klokkeslæt for, hvornår du opdagede skaden, og hvordan vejret var. Har der været storm, så noter det.
- Beskadigede ting, som du skal gemme, indtil forsikringen har set dem eller givet lov til at smide dem ud.
Anmeld skaden hurtigt, også selvom du ikke kender hele omfanget endnu. Mange selskaber vil gerne vurdere skaden eller sende deres egen taksator eller håndværker, før en permanent reparation sættes i gang, så spørg om det, når du ringer.
Hvad husforsikringen typisk dækker ved et utæt tag
Her opstår mange skuffelser, fordi en husforsikring dækker pludselige skader, men ikke vedligeholdelse. Det er altid dine egne forsikringsbetingelser, der afgør sagen, men mønsteret er nogenlunde det samme hos de fleste selskaber.
Ofte dækket er skader, der opstår på én gang ved en bestemt hændelse. Det kan være en storm, der river tagsten løs, en gren, der knækker ned gennem taget, eller et træ, der vælter. Følgeskader indvendigt kan også være dækket, når selve årsagen er dækket, men det afhænger af policen.
Typisk ikke dækket er skader, der skyldes slid, ælde eller manglende vedligeholdelse. Et gammelt tag med porøse tagsten, et undertag, der er gået i opløsning, eller en inddækning ved skorstenen, der langsomt har sluppet, regnes som slid. Det samme gælder vand, der er sivet ind gradvist over lang tid. Har du fået en tilstandsrapport, da du købte huset, kan det også spille ind, hvis skaden var nævnt der.
Husk også selvrisikoen, som du skal betale, selvom skaden er dækket. Er du uenig i selskabets afgørelse, kan du klage til selskabet selv og derefter til Ankenævnet for Forsikring.
Sådan får du en tagdækker ud til en akut tagreparation
Om efteråret og i starten af vinteren har tagdækkere travlt, og det gælder især efter en storm. Ring til flere, og forklar konkret, hvad du ser: hvor det drypper, hvilken type tag du har, og om skaden skyldes vejret. Nogle tilbyder akut udrykning, hvor de laver en midlertidig sikring først og den egentlige reparation senere.
- Bed om en skriftlig beskrivelse af, hvad der er galt, og hvad årsagen er. Den skal du bruge over for forsikringen.
- Få et skriftligt tilbud på den permanente reparation, så du ved, hvad du siger ja til.
- Spørg, om der er tale om en lokal skade, eller om taget er så slidt, at du snart står over for en større renovering.
Det sidste spørgsmål er vigtigt. Hvis tagdækkeren vurderer, at taget er nedslidt, får du ikke kun en regning nu, men også et varsel om, at der skal lægges penge til side til et nyt tag. Et fast eftersyn kan fange mange af de små fejl, før de bliver til lækager, og regelmæssigt eftersyn af taget er en af de billigste måder at undgå vandskader på.
Betaling af egen andel ved tagreparationen
Selv når forsikringen dækker, skal du selv betale selvrisikoen. Og er skaden afvist som slid, står du med hele regningen. Den sikreste måde at klare det på er en opsparing, der er sat af til netop huset. En fast buffer til vedligehold gør, at en akut reparation ikke vælter resten af økonomien.
Har du ikke en buffer, er der andre veje. En kassekredit i banken kan dække et kortvarigt hul, og du betaler kun renter af det, du bruger. Nogle vælger i stedet et mindre forbrugslån, som ikke kræver sikkerhed i boligen. Til gengæld er lån uden sikkerhed typisk dyrere end lån med sikkerhed i huset, så det giver mening at regne efter, før man vælger.
Hvad koster det så at låne til egenandelen? Kig på ÅOP, hvor renten og gebyrerne er regnet med, og hold kun tilbud op mod hinanden, der gælder samme beløb over samme periode. Kronebeløbet for, hvad tagreparationen ender med at koste inklusive lånet, siger mindst lige så meget. Vil du se flere tilbud samlet, viser Expresslån en række långiveres tilbud med ÅOP ved hvert enkelt, så du slipper for at søge rundt.
Portalen sammenligner kun. Når du går videre fra Expresslån.dk til långiverens egen side, overtager långiveren resten: Det er der, du søger, bliver kreditvurderet og skriver under. Långiveren skal vurdere, om du har råd, og regner derfor på dit månedlige råderum og på eventuelle lån, du allerede afdrager på.
Viser det sig, at forsikringen alligevel dækker mere end ventet? Kreditaftaleloven giver 14 dage til at trække sig fra lånet, og så betaler man blot lånet og den påløbne rente tilbage.
Tjekliste til det akut utætte tag
- Sæt spande op, flyt ting væk, og slå strømmen fra, hvis vandet er tæt på el.
- Tag billeder og video, før du rydder op, og gem beskadigede ting.
- Anmeld skaden til forsikringen med det samme, og spørg, om de vil se den først.
- Få en tagdækker til at sikre taget og beskrive årsagen skriftligt.
- Læg en plan for selvrisikoen eller den del, forsikringen ikke dækker.
Når taget er tæt igen, så sæt en påmindelse i kalenderen om et eftersyn næste efterår. Små fejl i tagsten og inddækninger er langt billigere at rette, før de når at blive til en ny lækage.